
티스토리 뷰
목차
일본에서 IT 엔지니어로 일하다 보면 한 번쯤 이런 계산을 하게 됩니다.
정규직 연봉 500만 엔과 프리랜서 월 단가 70만 엔 중 실제로 어느 쪽이 더 많이 남을까?
단순 계산만 하면 답은 간단해 보입니다.
정규직은 연봉 500만 엔, 프리랜서는 월 70만 엔 × 12개월이면 연 매출 840만 엔입니다.
무려 340만 엔 차이입니다.
하지만 프리랜서의 월 단가는 회사원의 월급과 같은 개념이 아닙니다.
세금과 사회보험 구조가 다르고, 업무에 필요한 비용을 직접 부담해야 하며 프로젝트 공백이 발생하면 매출 자체가 없어질 수도 있습니다.
2025년 doda 조사에서 일본 IT 엔지니어의 평균 연봉은 469만 엔이었습니다. 전체 직종 평균 429만 엔보다 높은 수준이며, 30대 IT 엔지니어 평균은 519만 엔으로 집계됐습니다. 따라서 이번에 비교하는 정규직 연봉 500만 엔은 일본 IT 엔지니어 시장에서 크게 비현실적인 숫자는 아닙니다. doda
그렇다면 실제 차이는 어느 정도일까요?
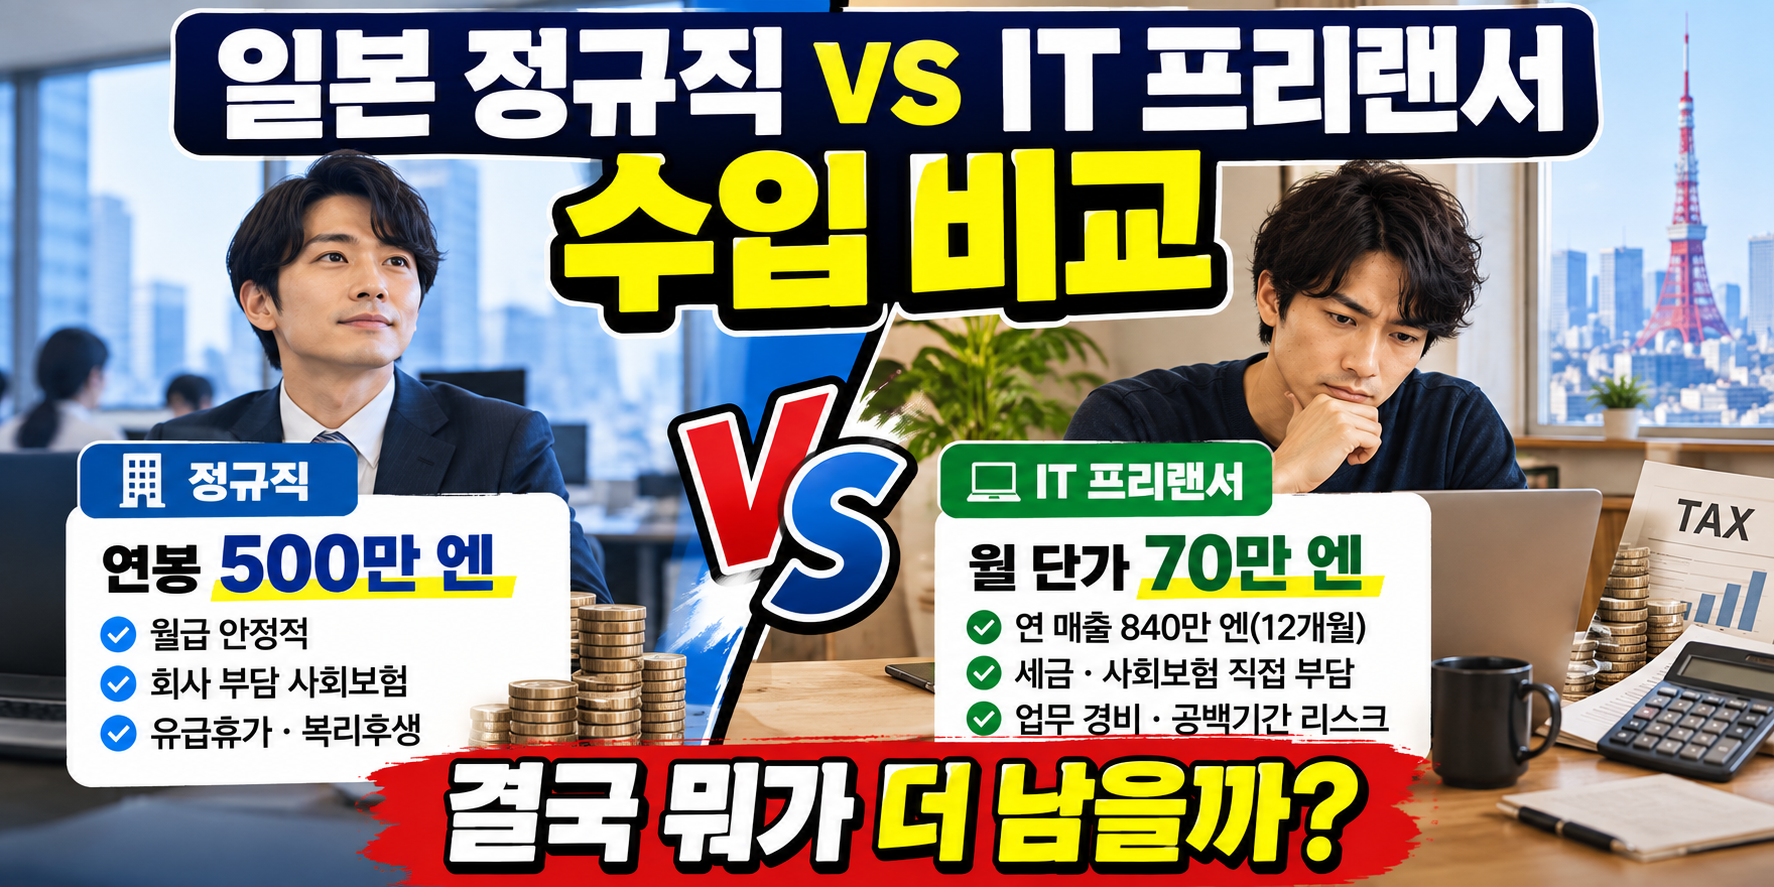
연봉 500만 엔과 월 단가 70만 엔은 무엇이 다를까?
먼저 가장 중요한 것은 연봉과 매출을 동일하게 보면 안 된다는 점입니다.
정규직 연봉 500만 엔은 회사에서 근로자에게 지급하는 급여입니다.
반면 프리랜서의 월 단가 70만 엔은 기본적으로 사업에서 발생하는 매출입니다.
단순 연환산하면 다음과 같습니다.
| 구분 | 정규직 | 프리랜서 |
| 월 기준 | 약 41.7만 엔 | 70만 엔 |
| 연간 | 500만 엔 | 840만 엔 |
| 성격 | 급여 | 사업 매출 |
| 업무비용 | 회사 부담 부분 많음 | 본인 부담 |
| 사회보험 | 회사와 분담 | 본인 부담 |
| 유급휴가 | 있음 | 원칙적으로 없음 |
| 안건 공백 | 월급 유지 가능 | 매출 0 가능 |
여기서 가장 큰 차이가 사회보험입니다.
정규직이 가입하는 후생연금의 보험료율은 현재 **18.3%**이지만, 근로자가 전부 부담하는 것이 아니라 회사와 근로자가 절반씩 부담합니다. 年金機構
건강보험도 마찬가지로 회사와 근로자가 보험료를 나눠 부담합니다.
예를 들어 2026년도 협회켄포 건강보험료율은 도쿄 9.85%, 교토 9.89%, 오사카 10.13% 등 지역별로 조금씩 다릅니다. 協会けんぽ
반면 개인사업자인 프리랜서는 일반적으로 국민건강보험 + 국민연금을 직접 부담하게 됩니다.
2026년도 국민연금 보험료는 월 17,920엔, 연간 약 21만5천 엔입니다. 年金機構
국민건강보험료는 거주지역과 전년도 소득 등에 따라 달라집니다.
예를 들어 2026년도 도쿄 신주쿠구는 의료분 소득할 7.51%, 후기고령자지원금분 2.80%, 새로 추가된 아동·육아지원금분 0.27% 등이 적용되며 균등할도 별도로 발생합니다. 40~64세라면 개호보험분도 추가됩니다. 新宿区役所
따라서 월 단가 70만 엔을 그대로 월급 70만 엔이라고 생각하면 실제보다 크게 보게 됩니다.
세금과 보험을 빼면 실제 얼마가 남을까?
그렇다면 대략적인 숫자로 비교해보겠습니다.
다만 세금은 가족 구성, 거주지역, 나이, 경비, 각종 소득공제 등에 따라 크게 달라집니다.
따라서 아래 계산은 정확한 개인별 세액이 아니라 차이를 이해하기 위한 모델 계산입니다.
조건은 단순하게 잡겠습니다.
정규직
연봉 500만 엔 / 독신 / 부양가족 없음
프리랜서
월 단가 70만 엔 × 12개월 = 연 매출 840만 엔 / 독신 / 부양가족 없음 / 개인사업자 / 청색신고 65만 엔 공제 요건 충족 / 업무경비 연 60만 엔 가정
2026년 일본의 급여소득공제 기준에서 연봉 500만 엔의 급여소득은 약 356만 엔으로 계산됩니다. 이후 기초공제와 사회보험료공제 등을 빼고 과세소득을 계산합니다. 国税庁
2026년 소득세율은 과세소득에 따라 5%부터 시작하며 195만~329만9천 엔 구간에는 10% 등이 적용됩니다. 여기에 부흥특별소득세도 발생합니다. 国税庁
주민세 소득할은 도쿄 기준으로 기본적으로 **도민세 4% + 구시정촌민세 6% = 10%**입니다. 品川区公式サイト
이 조건으로 단순 계산하면 연봉 500만 엔 회사원의 연간 실수령액은 대략 390만~400만 엔 전후가 하나의 참고 범위가 됩니다.
월평균으로 보면 약 32만~33만 엔 정도입니다.
반면 월 단가 70만 엔 프리랜서는 매출 840만 엔에서 업무경비를 먼저 제외합니다.
그리고 청색신고를 제대로 하고 복식부기 및 e-Tax 등의 요건을 충족하면 최대 65만 엔의 청색신고 특별공제를 받을 수 있습니다. 国税庁計算システム
이후 국민건강보험, 국민연금, 소득세, 주민세 등을 고려하면 위의 가정에서는 대략 연 540만~560만 엔 전후가 생활에 사용할 수 있는 금액으로 남는 모델이 나옵니다.
즉 매우 단순화하면,
정규직 연봉 500만 엔 → 약 390~400만 엔 전후
프리랜서 월 70만 엔 × 12개월 → 약 540~560만 엔 전후
정도로 볼 수 있습니다.
대략 연간 140~170만 엔 정도의 차이가 발생할 수 있는 셈입니다.
다만 이 숫자는 절대적인 실수령액이 아닙니다.
특히 프리랜서는 경비가 얼마인지, 국민건강보험료가 어느 지역에서 부과되는지, 개호보험 대상인지, 청색신고 공제를 받을 수 있는지 등에 따라 상당히 달라집니다.
그래도 프리랜서가 무조건 유리한 것은 아니다
여기까지만 보면
“연봉 500만 엔보다 월 70만 엔 프리랜서가 압도적으로 좋은 것 아닌가?”
라는 생각이 들 수 있습니다.
하지만 결정적인 변수가 있습니다.
바로 가동률입니다.
월 단가가 70만 엔이라도 12개월 모두 프로젝트에 참여한다는 보장은 없습니다.
예를 들어 계산해보면,
| 연간 가동기간 | 연 매출 |
| 12개월 | 840만 엔 |
| 11개월 | 770만 엔 |
| 10개월 | 700만 엔 |
| 9개월 | 630만 엔 |
| 8개월 | 560만 엔 |
프로젝트 사이에 두 달의 공백이 생기면 매출은 바로 840만 엔 → 700만 엔으로 내려갑니다.
세 달의 공백이면 630만 엔입니다.
그런데 프로젝트가 없어도 생활비뿐 아니라 국민연금과 국민건강보험 등의 부담이 바로 사라지는 것은 아닙니다.
따라서 프리랜서에게는 월 단가보다 연간 가동률이 실제 수입을 결정하는 중요한 요소가 됩니다.
정규직에는 숫자로 바로 나타나지 않는 보상도 있습니다.
유급휴가가 있고 회사가 사회보험료의 상당 부분을 부담합니다.
기업에 따라서는 퇴직금, 기업연금, 주택수당, 가족수당, 건강검진, 교육비, 자격증 지원 등도 제공됩니다.
따라서 정확한 비교는
500만 엔 vs 840만 엔
이 아니라,
정규직의 총보상 + 안정성 vs 프리랜서의 사업이익 + 가동률
로 해야 합니다.
Q. 월 단가 70만 엔이면 연봉 840만 엔이라고 보면 되나요?
정확하지 않습니다.
70만 엔 × 12개월 = 840만 엔은 연간 매출입니다.
회사원의 연봉과 동일한 개념이 아니며 여기서 경비, 사회보험, 세금 등을 부담해야 합니다.
Q. 프리랜서는 경비처리를 할 수 있나요?
사업을 위해 실제로 필요한 비용이라면 필요경비로 인정될 수 있습니다.
또 일정한 요건을 갖춘 청색신고자는 최대 65만 엔의 청색신고 특별공제를 받을 수 있습니다. 65만 엔 공제에는 복식부기뿐 아니라 e-Tax 신고 또는 일정한 전자장부 요건 등이 필요합니다. 国税庁計算システム
단순히 개인적으로 사용한 비용을 경비로 처리할 수 있다는 의미는 아닙니다.
Q. 프리랜서는 사회보험이 많이 나오나요?
소득과 지역에 따라 달라집니다.
회사원은 건강보험과 후생연금 보험료를 회사와 분담하지만 개인사업자는 국민건강보험과 국민연금 등을 직접 부담합니다.
특히 국민건강보험은 지역과 전년도 소득에 따라 달라지기 때문에 프리랜서 실수령액을 계산할 때 중요한 변수입니다. 年金機構
Q. 월 70만 엔에 소비세 10%가 붙으면 77만 엔이 전부 수입인가요?
주의해야 합니다.
소비세 과세사업자는 받은 소비세에서 일정한 계산을 거쳐 소비세를 신고·납부해야 합니다.
원칙적으로 기준기간의 과세매출이 1,000만 엔 이하이면 면세가 적용될 수 있지만 예외가 있으며, 인보이스 발행사업자로 등록했다면 매출 규모와 관계없이 소비세 과세사업자가 됩니다. 国税庁
따라서 계약서의 70万円+税를 보고 단순히 연간 924만 엔을 전부 자신의 소득으로 계산하면 안 됩니다.
Q. 월 단가 70만 엔이면 정규직 연봉 얼마와 비슷한가요?
단순한 1:1 환산은 어렵습니다.
프리랜서는 사회보험, 경비, 공백기간 등을 직접 부담하고 정규직에는 회사의 사회보험료 부담, 유급휴가와 복리후생 등이 있기 때문입니다.
따라서 월 단가 × 12 = 정규직 환산연봉 방식으로 비교하는 것은 적절하지 않습니다.
Q. 결국 연봉 500만 엔과 월 단가 70만 엔 중 어느 쪽이 더 많이 남나요?
12개월 모두 가동한다는 조건에서는 월 70만 엔 프리랜서 쪽의 현금 기준 가처분액이 더 커질 가능성이 높습니다.
이번 글의 단순 모델에서는 정규직이 약 390~400만 엔, 프리랜서가 약 540~560만 엔 전후였습니다.
하지만 프리랜서는 프로젝트 공백, 업무경비, 국민건강보험, 소비세, 확정신고 등의 변수가 있기 때문에 실제 차이는 사람마다 달라집니다.
마무리
정규직 연봉 500만 엔과 프리랜서 월 단가 70만 엔을 숫자만 비교하면 500만 엔 vs 840만 엔으로 340만 엔이나 차이가 납니다.
하지만 실제로는 그렇게 단순하지 않습니다.
정규직은 회사가 사회보험료의 일부를 부담하고 유급휴가와 각종 복리후생을 받을 수 있는 반면, 프리랜서는 매출에서 경비와 사회보험, 세금 등을 직접 관리해야 합니다.
특히 중요한 것이 프로젝트 공백입니다.
월 70만 엔이라도 12개월 가동하면 840만 엔이지만 10개월이면 700만 엔, 9개월이면 630만 엔으로 내려갑니다.
따라서 일본 IT 프리랜서의 수입을 볼 때는 **“월 단가가 얼마인가?”보다 “1년 동안 실제로 얼마의 사업이익을 남길 수 있는가?”**를 보는 것이 더 정확합니다.
반대로 정규직 역시 표시된 연봉만 볼 것이 아니라 회사 부담 사회보험, 유급휴가, 상여금 포함 여부, 퇴직금과 복리후생까지 포함한 총보상으로 비교할 필요가 있습니다.
결국 월 단가 70만 엔은 연봉 840만 엔과 같은 의미가 아니다.
이 차이를 이해하는 것이 일본에서 정규직과 IT 프리랜서의 수입을 비교할 때 가장 중요한 포인트입니다.